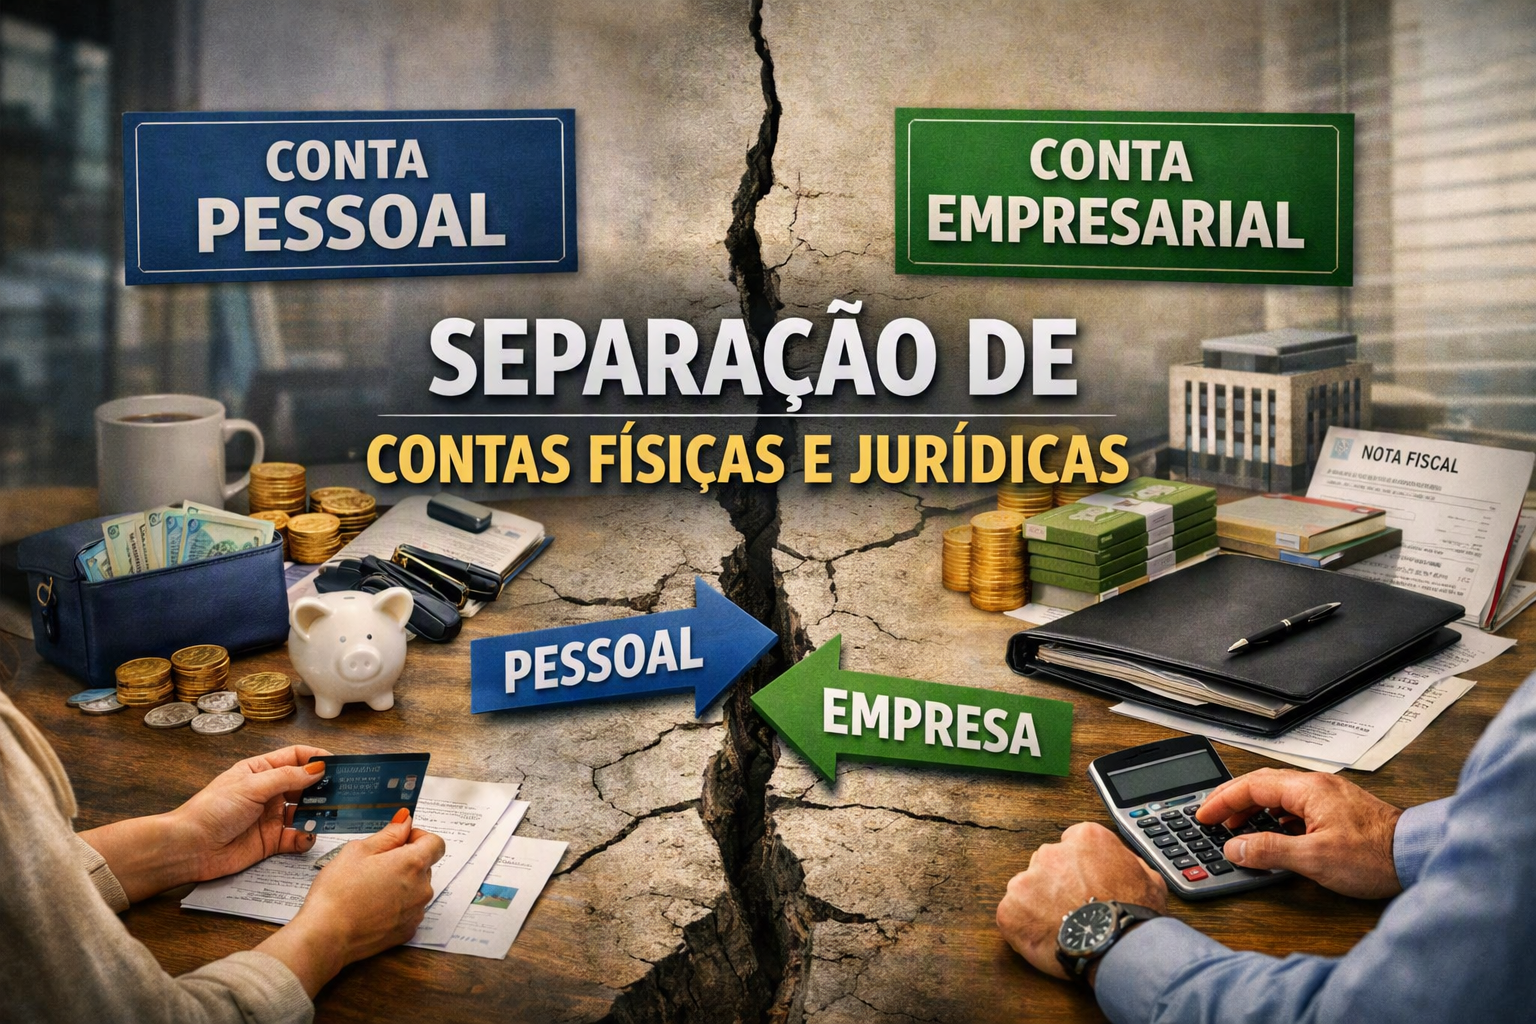
Um dos erros mais comuns entre empreendedores — especialmente nos primeiros anos de negócio ou em empresas familiares — é misturar as despesas pessoais com os gastos da empresa. Pagar a conta do mercado com o cartão da empresa ou cobrir despesas da fábrica com o caixa pessoal pode parecer inofensivo no dia a dia, mas traz sérios riscos financeiros e jurídicos.
O Princípio da Entidade na Contabilidade
Na ciência contábil, existe um pilar fundamental chamado Princípio da Entidade. Ele estabelece que o patrimônio da empresa (Pessoa Jurídica) nunca deve se confundir com o patrimônio dos seus sócios ou proprietários (Pessoa Física). A empresa é uma "vida financeira" própria.
"Misturar o dinheiro do bolso com o caixa da empresa mascara a real rentabilidade do negócio e expõe o patrimônio pessoal do empresário a riscos desnecessários."
Os Riscos da Confusão Patrimonial
- Visão Ilusória do Lucro: Se o empresário retira dinheiro sem critério, fica impossível saber se a empresa realmente dá lucro ou se está operando no prejuízo.
- Desbloqueio de Bens Pessoais (Desconsideração da Personalidade Jurídica): Em disputas judiciais ou fiscais, se provada a confusão patrimonial, a Justiça pode penhorar bens pessoais dos sócios para pagar dívidas da empresa.
- Problemas na Malha Fina da Receita Federal: Transferências sem comprovação entre a conta da empresa e a conta pessoal podem ser interpretadas pelo Fisco como sonegação de impostos ou rendimento não declarado.
Como Organizar de Forma Prática
Para profissionalizar a gestão financeira e eliminar esse problema, três passos simples fazem toda a diferença:
- 1. Defina um Pró-labore Fixo: O empresário deve receber um salário mensal pré-determinado pelo seu trabalho. Todas as suas despesas pessoais devem ser pagas exclusivamente com esse valor.
- 2. Tenha Contas Bancárias Distintas: Mantenha a conta PJ estritamente para receitas e despesas operacionais da empresa.
- 3. Programe a Distribuição de Lucros: Em períodos definidos (trimestral, semestral ou anual), o saldo remanescente apurado na contabilidade pode ser transferido de forma isenta ao sócio como distribuição de lucros.